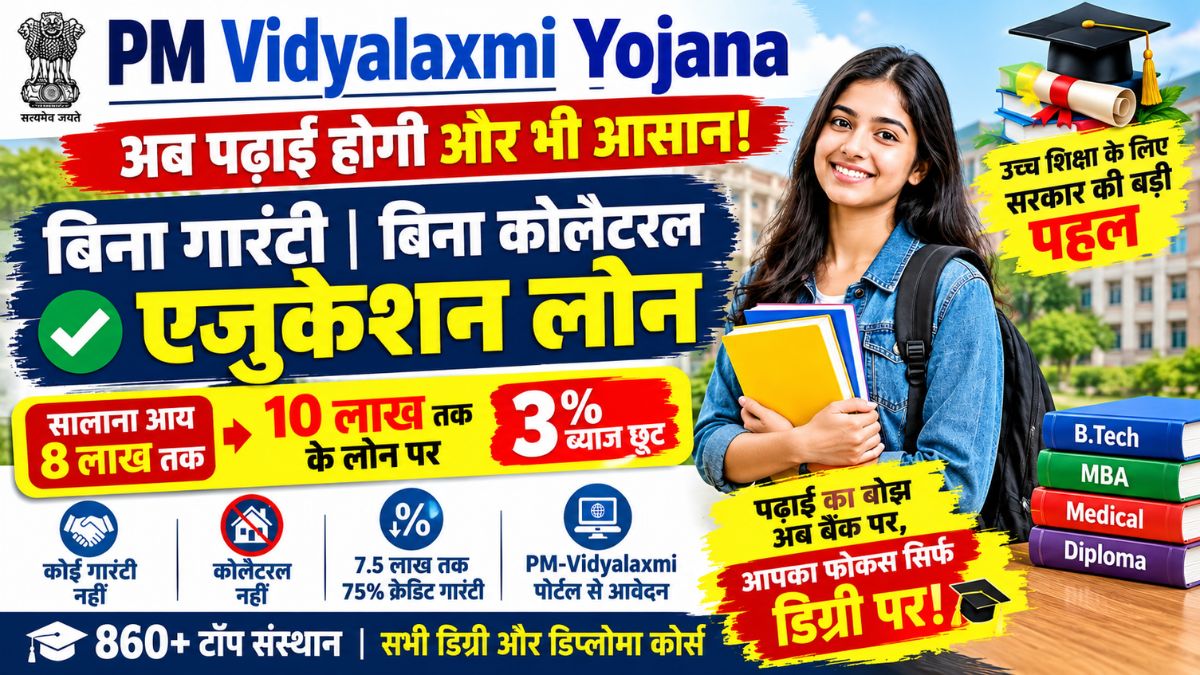
अगर आपने किसी अच्छे कॉलेज या यूनिवर्सिटी में दाखिला ले लिया है, लेकिन फीस की चिंता आपकी पढ़ाई में बाधा बन रही है, तो यह खबर आपके लिए है। केंद्र सरकार की PM Vidyalaxmi Yojana के तहत अब बिना किसी गारंटी और बिना कोलैटरल के एजुकेशन लोन मिल सकता है। खास बात यह है कि जिन परिवारों की सालाना आय 8 लाख रुपये तक है, उन्हें 10 लाख रुपये तक के लोन पर ब्याज में 3 प्रतिशत की छूट भी मिलेगी। यानी पढ़ाई का बोझ बैंक पर, और आपका फोकस सिर्फ डिग्री पर।
इस योजना को केंद्रीय मंत्रिमंडल ने नवंबर 2024 में मंजूरी दी थी और इसके लिए समर्पित PM-Vidyalaxmi पोर्टल शुरू किया गया है। सरकार ने 2024-25 से 2030-31 तक के लिए 3,600 करोड़ रुपये का बजट तय किया है, जिससे करीब 7 लाख छात्रों को ब्याज छूट का लाभ मिलने का अनुमान है। आइए विस्तार से समझते हैं कि यह योजना क्या है, कौन इसका लाभ ले सकता है और आवेदन की प्रक्रिया क्या है।
PM Vidyalaxmi Yojana क्या है?
PM Vidyalaxmi Yojana केंद्र सरकार की एक एजुकेशन लोन योजना है, जिसका मकसद मेधावी छात्रों के लिए उच्च शिक्षा को किफायती बनाना है। इसके तहत देश के चुनिंदा क्वालिटी हायर एजुकेशन इंस्टीट्यूशंस (QHEIs) में मेरिट के आधार पर दाखिला लेने वाले छात्रों को कोलैटरल-फ्री और गारंटर-फ्री एजुकेशन लोन की सुविधा मिलती है। करीब 860 शीर्ष संस्थानों के छात्र हर साल इस योजना का लाभ ले सकते हैं।
इस योजना की सबसे बड़ी खासियत यह है कि पूरी प्रक्रिया डिजिटल और पारदर्शी है। छात्रों को एक ही पोर्टल से लोन के लिए आवेदन करना होता है और ब्याज छूट (इंटरेस्ट सबवेंशन) का लाभ सीधे ई-वाउचर और CBDC वॉलेट के जरिए दिया जाता है। बैंक भी इन छात्रों को आसान शर्तों पर लोन देते हैं, क्योंकि सरकार 7.5 लाख रुपये तक के लोन पर 75 प्रतिशत क्रेडिट गारंटी देती है।
PM Vidyalaxmi Yojana की मुख्य विशेषताएं
1. बिना गारंटी और बिना कोलैटरल लोन
इस योजना के तहत छात्रों को कोई संपत्ति गिरवी रखने या गारंटर देने की जरूरत नहीं है। मेरिट के आधार पर दाखिला ही आपकी पात्रता का आधार है। इससे गरीब और मध्यमवर्गीय परिवारों के छात्रों के लिए अच्छे कॉलेजों में पढ़ना आसान हो जाता है।
2. ब्याज दरों पर नियंत्रण
इस योजना के तहत मिलने वाले लोन की ब्याज दर बैंक के एक्सटर्नल बेंचमार्क लेंडिंग रेट (EBLR) से अधिकतम 0.5 प्रतिशत ऊपर तक ही सीमित रहेगी। साथ ही, अगर छात्र पढ़ाई और मोरेटोरियम अवधि के दौरान ब्याज का भुगतान करते हैं, तो बैंक 1 प्रतिशत तक की अतिरिक्त छूट भी दे सकते हैं। ब्याज पर सेक्शन 80E के तहत टैक्स छूट का लाभ भी मिलेगा।
3. 3 प्रतिशत ब्याज छूट (इंटरेस्ट सबवेंशन)
जिन परिवारों की वार्षिक आय 8 लाख रुपये तक है, उन्हें 10 लाख रुपये तक के लोन पर मोरेटोरियम अवधि (कोर्स की अवधि + 1 साल) के दौरान 3 प्रतिशत ब्याज छूट मिलेगी। हर साल 1 लाख नए छात्रों को यह लाभ देने का लक्ष्य है।
4. कम आय वाले परिवारों को पूरी ब्याज छूट
अगर परिवार की वार्षिक आय 4.5 लाख रुपये तक है और छात्र ने तकनीकी या प्रोफेशनल कोर्स में दाखिला लिया है, तो PM-USP CSIS के तहत मोरेटोरियम अवधि के दौरान पूरे ब्याज की छूट मिलेगी। यानी पढ़ाई के दौरान ब्याज का एक रुपया भी नहीं देना होगा।
5. 75 प्रतिशत क्रेडिट गारंटी
7.5 लाख रुपये तक के लोन पर सरकार 75 प्रतिशत क्रेडिट गारंटी देती है। इससे बैंकों का जोखिम कम होता है और वे बिना हिचक छात्रों को लोन देते हैं।
PM Vidyalaxmi Yojana के लिए पात्रता (Eligibility)
- छात्र ने देश के किसी क्वालिटी हायर एजुकेशन इंस्टीट्यूशन (QHEI) में मेरिट के आधार पर दाखिला लिया हो — यानी प्रवेश परीक्षा या योग्यता के आधार पर एडमिशन।
- सभी डिग्री और डिप्लोमा कोर्सेज के लिए यह योजना लागू है।
- 3 प्रतिशत ब्याज छूट के लिए परिवार की वार्षिक आय 8 लाख रुपये तक होनी चाहिए।
- पूरी ब्याज छूट के लिए परिवार की वार्षिक आय 4.5 लाख रुपये तक और कोर्स तकनीकी/प्रोफेशनल होना चाहिए।
- छात्र किसी अन्य केंद्रीय या राज्य सरकार की स्कॉलरशिप, फीस प्रतिपूर्ति या ब्याज छूट का लाभ न ले रहा हो।
- छात्र कोर्स बीच में न छोड़े और अनुशासनात्मक या शैक्षणिक कारणों से निष्कासित न हो। दूसरे वर्ष से संतोषजनक शैक्षणिक प्रदर्शन बनाए रखना जरूरी है।
- आधार के माध्यम से पंजीकरण जरूरी है और कोर्स में नामांकन बना रहना चाहिए।
- ब्याज छूट और क्रेडिट गारंटी का लाभ केवल एक बार — अंडरग्रेजुएट, पोस्टग्रेजुएट या इंटीग्रेटेड कोर्स में से किसी एक के लिए — मिलेगा।
कौन से संस्थान कवर होंगे?
योजना के तहत संस्थानों का चयन NIRF रैंकिंग के आधार पर किया गया है। इसमें टॉप 100 में आने वाले सभी सरकारी और निजी उच्च शिक्षा संस्थान, NIRF में 101-200 रैंक वाले राज्य सरकार के संस्थान, और केंद्र सरकार के अधीन सभी संस्थान शामिल हैं। कुल मिलाकर करीब 860 संस्थान इस सूची में आते हैं।
PM-USP CSIS के तहत NAAC/NBA मान्यता प्राप्त संस्थान, INIs और मेडिकल, नर्सिंग, बार काउंसिल, फार्मेसी काउंसिल, डेंटल काउंसिल जैसे नियामक निकायों से मान्यता प्राप्त तकनीकी संस्थान भी कवर होते हैं।
लोन चुकाने की शर्तें
लोन चुकाने की अवधि मोरेटोरियम अवधि (कोर्स की अवधि + 1 साल) को छोड़कर अधिकतम 15 साल तक होगी। यानी पढ़ाई खत्म होने के एक साल बाद से आप 15 साल तक की अवधि में लोन चुका सकते हैं। यह लंबी अवधि EMI को कम रखती है, जिससे नौकरी शुरू करने के बाद कर्ज का बोझ हल्का महसूस होता है।
PM Vidyalaxmi Yojana में आवेदन कैसे करें? (Step-by-Step)
- पोर्टल पर जाएं: PM-Vidyalaxmi पोर्टल (pmvidyalaxmi.co.in) पर जाएं। यह सभी बैंकों के लिए एकीकृत आवेदन मंच है।
- आधार से पंजीकरण करें: अपने आधार नंबर से रजिस्टर करें और बुनियादी जानकारी भरें।
- कोर्स और संस्थान चुनें: अपने दाखिले वाले संस्थान और कोर्स का विवरण दर्ज करें। सिस्टम पात्रता की जांच करेगा।
- लोन आवेदन भरें: सरल दो पेज के आवेदन फॉर्म में लोन राशि और बैंक का विकल्प चुनें।
- दस्तावेज अपलोड करें: एडमिशन लेटर, फीस स्ट्रक्चर, आय प्रमाण पत्र, आधार और शैक्षणिक प्रमाणपत्र अपलोड करें।
- बैंक वेरिफिकेशन: चुना गया बैंक आवेदन की जांच करेगा और स्वीकृति देगा।
- ब्याज छूट का लाभ: स्वीकृति के बाद ब्याज छूट की राशि ई-वाउचर और CBDC वॉलेट के जरिए सीधे मिलेगी।
PM Vidyalaxmi Yojana vs PM-USP CSIS — अंतर समझें
दोनों योजनाएं एक ही पोर्टल से चलती हैं, लेकिन इनमें अंतर है। PM-USP CSIS में NAAC/NBA मान्यता प्राप्त या नियामक निकायों से मान्यता प्राप्त तकनीकी संस्थानों के प्रोफेशनल/तकनीकी कोर्सेज के लिए 4.5 लाख तक आय वाले परिवारों को मोरेटोरियम अवधि में पूरे ब्याज की छूट मिलती है, और इसमें स्लॉट की कोई सीमा नहीं है। वहीं PM Vidyalaxmi Yojana में NIRF-रैंक्ड शीर्ष संस्थानों के सभी डिग्री/डिप्लोमा कोर्सेज के लिए 8 लाख तक आय वाले परिवारों को 10 लाख तक के लोन पर 3 प्रतिशत ब्याज छूट मिलती है, जिसमें हर साल 1 लाख नए स्लॉट होते हैं।
योजना की अब तक की प्रगति
शिक्षा मंत्रालय के आंकड़ों के अनुसार, पोर्टल के पहले साल में 6,51,974 आवेदन प्राप्त हुए, जिनमें से 3,31,089 लोन स्वीकृत हुए — यानी करीब 50.8 प्रतिशत की स्वीकृति दर। पहले साल के कोर्सेज के लिए 7,229.4 करोड़ रुपये जारी किए गए। सिर्फ PM Vidyalaxmi Yojana के तहत 1,00,869 आवेदन आए और 60,603 लोन स्वीकृत हुए, जो लगभग 60 प्रतिशत की स्वीकृति दर दर्शाता है।
आवेदन करते समय ध्यान रखने वाली बातें
- आवेदन करने से पहले यह सुनिश्चित कर लें कि आपका संस्थान QHEI सूची में है।
- आय प्रमाण पत्र ताजा और सही होना चाहिए, क्योंकि ब्याज छूट इसी के आधार पर तय होगी।
- एक बार में सिर्फ एक बैंक चुनें, लेकिन पोर्टल पर सभी भागीदार बैंक उपलब्ध हैं।
- दूसरे वर्ष से ब्याज छूट जारी रखने के लिए अच्छे अंक बनाए रखना जरूरी है।
- लोन की राशि कोर्स की वास्तविक फीस और जरूरत के हिसाब से ही लें — जरूरत से ज्यादा लोन न लें।
- किसी भी बिचौलिए या एजेंट को पैसे न दें — आवेदन प्रक्रिया पूरी तरह मुफ्त और ऑनलाइन है।
अक्सर पूछे जाने वाले सवाल (FAQ)
PM Vidyalaxmi Yojana में अधिकतम कितना लोन मिल सकता है?
ब्याज छूट 10 लाख रुपये तक के लोन पर मिलती है, लेकिन लोन की राशि आपकी जरूरत और बैंक की नीति के अनुसार तय होती है। 7.5 लाख तक के लोन पर 75 प्रतिशत क्रेडिट गारंटी मिलती है।
Also Read:
 शेखावाटी यूनिवर्सिटी BA, BSc, BCom, MA, MSc का रिजल्ट यहां देखें Shekhawati University Result 2026
क्या इस योजना में गारंटर की जरूरत है?
नहीं। PM Vidyalaxmi Yojana के तहत लोन पूरी तरह कोलैटरल-फ्री और गारंटर-फ्री है।
ब्याज छूट कब तक मिलेगी?
ब्याज छूट मोरेटोरियम अवधि यानी कोर्स की अवधि और उसके बाद एक साल तक मिलेगी।
क्या डिप्लोमा कोर्स के छात्र भी आवेदन कर सकते हैं?
हां, इस योजना में सभी डिग्री और डिप्लोमा कोर्सेज शामिल हैं।
आवेदन कहां करें?
आवेदन PM-Vidyalaxmi पोर्टल (pmvidyalaxmi.co.in) पर ऑनलाइन किया जाता है। अधिकृत जानकारी के लिए PIB की प्रेस विज्ञप्ति भी देख सकते हैं।
नोट: योजना से जुड़े नियमों में समय-समय पर बदलाव हो सकता है। आवेदन से पहले PM-Vidyalaxmi पोर्टल या PIB की आधिकारिक विज्ञप्ति से ताजा जानकारी जरूर जांच लें।