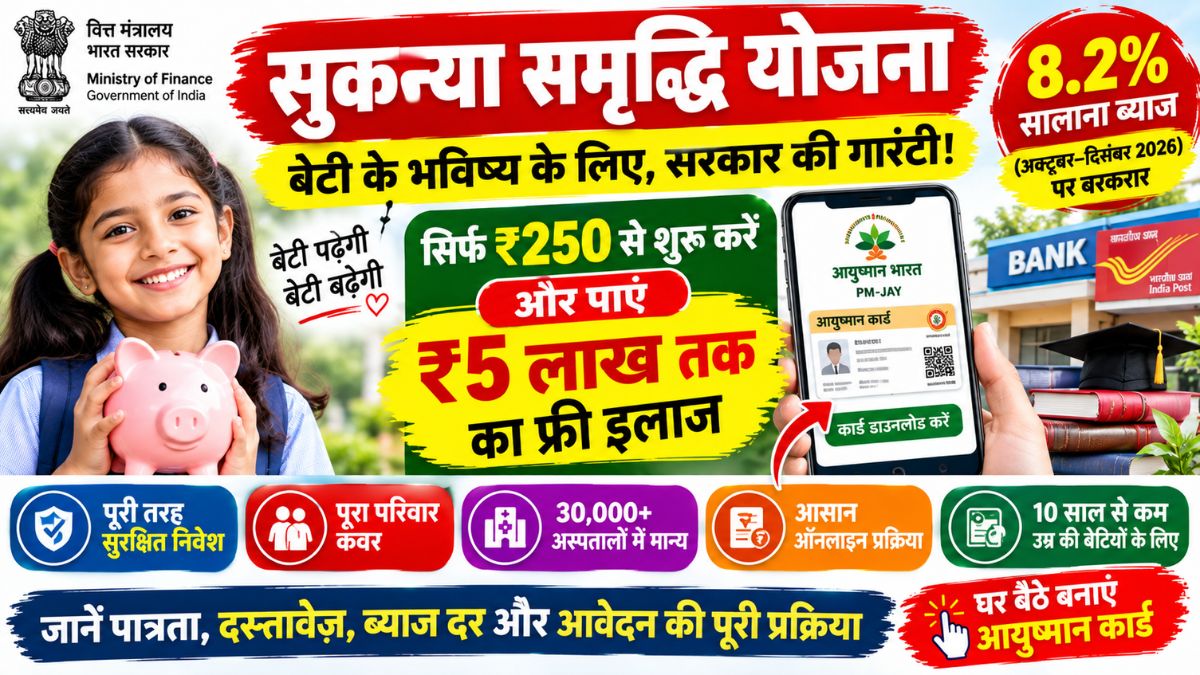
हर माता-पिता के दिल में एक ही ख्वाहिश होती है — बेटी का भविष्य सुरक्षित और उज्ज्वल हो। उसकी पढ़ाई-लिखाई से लेकर शादी तक, हर खर्च के लिए आज से ही कुछ न कुछ जोड़ना समझदारी है। लेकिन सवाल ये है कि पैसा कहां रखें जहां वो सुरक्षित भी रहे और बढ़े भी? इसका जवाब है Sukanya Samriddhi Yojana — केंद्र सरकार की वो खास बचत योजना जो सिर्फ बेटियों के लिए बनाई गई है और जिसमें आज के समय में सबसे ज्यादा 8.2% सालाना ब्याज मिल रहा है।
इस योजना की सबसे बड़ी खासियत ये है कि इसमें सिर्फ ₹250 सालाना से भी खाता शुरू किया जा सकता है। यानी रोज़ का एक रुपया भी नहीं पड़ता, फिर भी 21 साल बाद बेटी के हाथ में लाखों रुपये आ सकते हैं। सरकार ने 30 सितंबर 2026 को जारी अधिसूचना में अक्टूबर-दिसंबर 2026 तिमाही के लिए ब्याज दर 8.2% पर बरकरार रखी है, जो छोटी बचत योजनाओं में सबसे ज्यादा है। आइए इस लेख में विस्तार से जानते हैं कि Sukanya Samriddhi Yojana क्या है, इसमें कितना जमा करने पर कितना मिलेगा, खाता कैसे खोलें और कौन-कौन से नियमों का ध्यान रखना जरूरी है।
Sukanya Samriddhi Yojana क्या है?
Sukanya Samriddhi Yojana केंद्र सरकार की बेटी बचाओ, बेटी पढ़ाओ अभियान के तहत 22 जनवरी 2015 को शुरू की गई एक लंबी अवधि की बचत योजना है। इसका मकसद साफ है — बेटियों की पढ़ाई और भविष्य के लिए माता-पिता को एक सुरक्षित और फायदेमंद निवेश का रास्ता देना। ये योजना डाकघरों और अधिकृत बैंकों के जरिए चलाई जाती है, यानी आपका पैसा पूरी तरह सरकार की गारंटी के साथ सुरक्षित रहता है।
इस योजना में माता-पिता या कानूनी अभिभावक 10 साल से कम उम्र की बेटी के नाम पर खाता खोल सकते हैं। खाता खुलने के बाद 15 साल तक हर साल पैसा जमा करना होता है और 21 साल पूरे होने पर मैच्योरिटी की पूरी रकम बेटी को मिल जाती है। ब्याज की गणना सालाना चक्रवृद्धि (कंपाउंड) आधार पर होती है, जिससे छोटी-छोटी बचत भी समय के साथ बड़ी रकम बन जाती है।
अक्टूबर–दिसंबर 2026: ब्याज दर 8.2% पर बरकरार — ताज़ा अपडेट
वित्त मंत्रालय हर तिमाही में छोटी बचत योजनाओं की ब्याज दरों की समीक्षा करता है। 30 सितंबर 2026 को जारी आधिकारिक अधिसूचना के मुताबिक, अक्टूबर से दिसंबर 2026 तक की तिमाही (वित्त वर्ष 2026-27 की तीसरी तिमाही) के लिए सभी छोटी बचत योजनाओं की ब्याज दरें जस की तस रखी गई हैं।
इसका मतलब है कि Sukanya Samriddhi Yojana में निवेश करने वालों को अक्टूबर-दिसंबर 2026 में भी 8.2% सालाना ब्याज मिलता रहेगा। ये दर जनवरी 2024 से लगातार बनी हुई है और सभी छोटी बचत योजनाओं में सबसे ज्यादा है। तुलना के लिए बता दें कि इसी तिमाही में PPF पर 7.1%, NSC पर 7.7% और वरिष्ठ नागरिक बचत योजना पर 8.2% ब्याज मिल रहा है। यानी बेटी के नाम पर निवेश के लिए सुकन्या समृद्धि योजना फिलहाल सबसे आकर्षक विकल्प है।
Sukanya Samriddhi Yojana की खास बातें एक नज़र में
- ब्याज दर: 8.2% सालाना (अक्टूबर–दिसंबर 2026 तिमाही), सालाना चक्रवृद्धि
- न्यूनतम जमा: सिर्फ ₹250 प्रति वित्तीय वर्ष
- अधिकतम जमा: ₹1.5 लाख प्रति वित्तीय वर्ष
- जमा अवधि: खाता खुलने से 15 साल तक
- मैच्योरिटी: खाता खुलने के 21 साल बाद
- योग्यता: 10 साल से कम उम्र की बेटी, माता-पिता या कानूनी अभिभावक द्वारा खाता
- खातों की सीमा: एक परिवार में अधिकतम 2 बेटियों के खाते (जुड़वां/तीन बच्चों के मामले में छूट)
- टैक्स: जमा, ब्याज और मैच्योरिटी — तीनों टैक्स-फ्री (EEE श्रेणी)
- कहां खुलेगा खाता: किसी भी डाकघर या अधिकृत बैंक की शाखा में
कितना जमा करें और कितना मिलेगा? — मैच्योरिटी कैलकुलेशन
सुकन्या समृद्धि योजना की असली ताकत चक्रवृद्धि ब्याज में है। आप 15 साल तक पैसा जमा करते हैं और उसके बाद 6 साल तक बिना कुछ जमा किए सिर्फ ब्याज पर पैसा बढ़ता रहता है। नीचे दिए गए अनुमानित आंकड़े 8.2% सालाना ब्याज दर पर आधारित हैं:
| हर महीने जमा | सालाना जमा | 15 साल में कुल जमा | 21 साल बाद अनुमानित मैच्योरिटी |
|---|---|---|---|
| ₹250 | ₹3,000 | ₹45,000 | लगभग ₹1.44 लाख |
| ₹1,000 | ₹12,000 | ₹1.8 लाख | लगभग ₹5.75 लाख |
| ₹5,000 | ₹60,000 | ₹9 लाख | लगभग ₹28.7 लाख |
| ₹12,500 | ₹1.5 लाख | ₹22.5 लाख | लगभग ₹71.8 लाख |
जैसा कि आप देख सकते हैं, अगर आप हर साल अधिकतम ₹1.5 लाख जमा करते हैं तो 15 साल में आपकी कुल जमा राशि ₹22.5 लाख होगी, लेकिन 21 साल बाद बेटी को लगभग ₹71.8 लाख मिलेंगे — यानी ब्याज से ही लगभग ₹49 लाख का फायदा! और अगर बजट कम है तो भी चिंता की कोई बात नहीं — हर महीने सिर्फ ₹1,000 जमा करने पर भी 21 साल में लगभग ₹5.75 लाख का फंड तैयार हो जाता है, जो बेटी की उच्च शिक्षा में बड़ी मदद कर सकता है।
ध्यान रहे कि ये आंकड़े अनुमानित हैं और वास्तविक मैच्योरिटी राशि जमा के समय, ब्याज दर में बदलाव और जमा की तारीखों के हिसाब से थोड़ी ऊपर-नीचे हो सकती है। सटीक गणना के लिए आप डाकघर या बैंक के सुकन्या समृद्धि कैलकुलेटर का इस्तेमाल कर सकते हैं।
कब-कब जमा कर सकते हैं पैसा?
एक वित्तीय वर्ष में आप कितनी भी बार पैसा जमा कर सकते हैं — हर महीने, हर तिमाही या एकमुश्त। बस साल भर में कुल जमा ₹1.5 लाख से ज्यादा नहीं होनी चाहिए और ₹250 से कम जमा करने पर खाता डिफॉल्ट माना जाएगा। पैसा नकद, चेक, डिमांड ड्राफ्ट या ऑनलाइन ट्रांसफर — किसी भी तरीके से जमा किया जा सकता है।
खाता खोलने की योग्यता और शर्तें
Sukanya Samriddhi Yojana का खाता खोलने से पहले इन शर्तों को ध्यान से समझ लें:
- बेटी की उम्र खाता खोलते समय 10 साल से कम होनी चाहिए। 10 साल पूरे होने के बाद खाता नहीं खोला जा सकता।
- खाता बेटी के माता-पिता या कानूनी अभिभावक ही खोल सकते हैं। दादा-दादी या अन्य रिश्तेदार तभी खाता खोल सकते हैं जब वे कानूनी अभिभावक हों।
- एक बेटी के नाम पर सिर्फ एक ही खाता खोला जा सकता है।
- एक परिवार में अधिकतम दो बेटियों के खाते खोले जा सकते हैं। अगर पहली या दूसरी बेटी के बाद जुड़वां या तीन बच्चे एक साथ पैदा होते हैं, तो तीसरे खाते की भी अनुमति है।
- बेटी के 18 साल की होने पर खाते का संचालन वो खुद कर सकती है।
सुकन्या समृद्धि खाता कैसे खोलें — स्टेप बाय स्टेप
खाता खोलने की प्रक्रिया बेहद आसान है और फिलहाल इसे पूरी तरह ऑनलाइन नहीं खोला जा सकता — आपको एक बार डाकघर या बैंक शाखा जाना होगा।
- नजदीकी डाकघर या बैंक चुनें: अपने घर के पास किसी भी डाकघर या सुकन्या समृद्धि योजना के लिए अधिकृत बैंक (जैसे SBI, PNB, Bank of Baroda, HDFC, ICICI आदि) की शाखा में जाएं।
- आवेदन फॉर्म लें: वहां से सुकन्या समृद्धि खाता खोलने का फॉर्म (फॉर्म-1) प्राप्त करें और उसे ध्यान से भरें।
- दस्तावेज़ जमा करें: फॉर्म के साथ जरूरी दस्तावेज़ों की फोटोकॉपी लगाएं और मूल दस्तावेज़ सत्यापन के लिए साथ रखें।
- पहली जमा राशि दें: खाता खोलते समय कम से कम ₹250 की पहली जमा राशि देनी होती है।
- पासबुक प्राप्त करें: सत्यापन के बाद आपको खाते की पासबुक मिल जाएगी, जिसमें हर जमा का रिकॉर्ड दर्ज होगा।
जरूरी दस्तावेज़ों की सूची
- बेटी का जन्म प्रमाण पत्र (बर्थ सर्टिफिकेट)
- माता-पिता या अभिभावक का पहचान प्रमाण — आधार कार्ड, पैन कार्ड, वोटर ID या पासपोर्ट
- माता-पिता या अभिभावक का पता प्रमाण — आधार कार्ड, बिजली बिल, राशन कार्ड आदि
- पासपोर्ट साइज फोटो (माता-पिता और बेटी की)
- KYC फॉर्म (बैंक/डाकघर में ही मिल जाएगा)
खाता खुलने के बाद अगर आपका खाता किसी बैंक में है तो नेट बैंकिंग या मोबाइल बैंकिंग से भी पैसा जमा किया जा सकता है। डाकघर के खातों में इंडिया पोस्ट पेमेंट्स बैंक (IPPB) ऐप के जरिए भी जमा की सुविधा उपलब्ध है। अधिक जानकारी के लिए भारतीय डाक की आधिकारिक वेबसाइट देख सकते हैं।
टैक्स में भी तगड़ा फायदा — पूरी तरह टैक्स-फ्री
Sukanya Samriddhi Yojana टैक्स के लिहाज से EEE (एग्जेम्प्ट-एग्जेम्प्ट-एग्जेम्प्ट) श्रेणी में आती है, यानी तीनों स्तरों पर टैक्स की छूट मिलती है:
- जमा पर छूट: हर साल जमा की गई राशि पर आयकर की धारा 80C के तहत ₹1.5 लाख तक की कटौती मिलती है (पुरानी टैक्स व्यवस्था में)।
- ब्याज पर छूट: खाते में मिलने वाला पूरा ब्याज टैक्स-फ्री है — नई और पुरानी, दोनों टैक्स व्यवस्थाओं में।
- मैच्योरिटी पर छूट: 21 साल बाद मिलने वाली पूरी रकम पर कोई टैक्स नहीं लगता।
ये इस योजना को PPF जैसी अन्य बचत योजनाओं के बराबर खड़ा करता है, लेकिन ब्याज दर के मामले में सुकन्या समृद्धि योजना PPF से आगे है।
आंशिक निकासी और समय से पहले बंद करने के नियम
21 साल की मैच्योरिटी से पहले भी कुछ खास परिस्थितियों में पैसे निकाले जा सकते हैं:
- पढ़ाई के लिए निकासी: बेटी के 18 साल पूरे होने पर उसकी उच्च शिक्षा के लिए जमा राशि का 50% तक निकाला जा सकता है। इसके लिए कॉलेज में दाखिले का प्रमाण देना होता है।
- शादी पर बंद: बेटी की शादी होने पर (18 साल की उम्र के बाद) खाता समय से पहले बंद किया जा सकता है, लेकिन शादी से 1 महीने पहले से 3 महीने बाद तक ही आवेदन किया जा सकता है और उम्र का शपथ पत्र देना जरूरी है।
- खाताधारक की मृत्यु पर: दुर्भाग्य से बेटी की मृत्यु होने पर खाता तुरंत बंद करके पूरी राशि अभिभावक को दे दी जाती है।
- अन्य विशेष परिस्थितियां: खाताधारक की जानलेवा बीमारी या अभिभावक की मृत्यु जैसी स्थितियों में भी 5 साल बाद समय से पहले बंद करने की अनुमति है।
खाता डिफॉल्ट हो जाए तो क्या करें?
अगर किसी वित्तीय वर्ष में न्यूनतम ₹250 जमा नहीं किए जाते हैं, तो खाता डिफॉल्ट माना जाता है। घबराने की जरूरत नहीं है — खाते को फिर से चालू किया जा सकता है। डिफॉल्ट हुए हर साल के लिए ₹250 की न्यूनतम राशि के साथ ₹50 जुर्माना देकर खाता रिवाइव किया जा सकता है। अच्छी बात ये है कि अपडेटेड नियमों के मुताबिक, डिफॉल्ट अवधि में भी खाते पर पूरी ब्याज दर मिलती रहती है। हालांकि बेहतर यही है कि हर साल समय पर न्यूनतम राशि जरूर जमा करें ताकि खाता हमेशा एक्टिव रहे।
Sukanya Samriddhi Yojana बनाम PPF और NSC
अगर आप सोच रहे हैं कि बेटी के लिए कौन सी योजना बेहतर है, तो ये तुलना आपकी मदद करेगी:
| विशेषता | Sukanya Samriddhi Yojana | PPF | NSC |
|---|---|---|---|
| ब्याज दर (अक्टूबर–दिसंबर 2026) | 8.2% | 7.1% | 7.7% |
| न्यूनतम जमा (सालाना) | ₹250 | ₹500 | ₹1,000 |
| अधिकतम जमा (सालाना) | ₹1.5 लाख | ₹1.5 लाख | कोई सीमा नहीं |
| अवधि | 21 साल | 15 साल | 5 साल |
| किसके लिए | सिर्फ बेटियों के लिए | कोई भी भारतीय नागरिक | कोई भी भारतीय नागरिक |
| टैक्स लाभ | EEE (पूरी तरह टैक्स-फ्री) | EEE | जमा पर 80C, ब्याज पर टैक्स |
साफ है कि ब्याज दर के मामले में सुकन्या समृद्धि योजना सबसे आगे है। अगर घर में 10 साल से कम उम्र की बेटी है, तो उसके भविष्य के लिए इससे बेहतर सरकारी विकल्प फिलहाल नहीं है।
निवेश से पहले इन बातों का ध्यान रखें
- जल्दी शुरुआत करें: बेटी जितनी छोटी होगी, चक्रवृद्धि ब्याज का फायदा उतना ज्यादा मिलेगा। 10 साल की उम्र सीमा का इंतजार न करें।
- हर साल 5 अप्रैल से पहले जमा करें: वित्तीय वर्ष की शुरुआत में जमा करने पर पूरे साल का ब्याज मिलता है।
- अधिकतम सीमा का ध्यान रखें: साल में ₹1.5 लाख से ज्यादा जमा करने पर अतिरिक्त राशि पर कोई ब्याज नहीं मिलता।
- पासबुक संभालकर रखें: हर जमा के बाद पासबुक में एंट्री जरूर करवाएं — यही आपका सबूत है।
- नॉमिनी जरूर बनाएं: खाता खोलते समय नॉमिनी का नाम दर्ज करवाना न भूलें।
- ब्याज दरें बदल सकती हैं: सरकार हर तिमाही ब्याज दर की समीक्षा करती है, इसलिए मौजूदा 8.2% दर की गारंटी हमेशा के लिए नहीं है।
अक्सर पूछे जाने वाले सवाल (FAQ)
1. Sukanya Samriddhi Yojana में खाता कौन खोल सकता है?
10 साल से कम उम्र की बेटी के माता-पिता या कानूनी अभिभावक खाता खोल सकते हैं। एक परिवार में अधिकतम दो बेटियों के खाते खोले जा सकते हैं।
2. क्या सुकन्या समृद्धि खाता ऑनलाइन खोला जा सकता है?
नहीं, खाता खोलने के लिए एक बार डाकघर या अधिकृत बैंक शाखा जाना जरूरी है। हालांकि खाता खुलने के बाद नेट बैंकिंग या IPPB ऐप से पैसा जमा किया जा सकता है।
3. 15 साल बाद पैसा निकाल सकते हैं या 21 साल इंतजार करना होगा?
15 साल तक पैसा जमा करना होता है, लेकिन मैच्योरिटी 21 साल बाद होती है। बीच के 6 सालों में बिना जमा किए भी पूरा ब्याज मिलता रहता है। 18 साल की उम्र के बाद पढ़ाई के लिए 50% तक निकासी की सुविधा है।
4. क्या दो बेटियों के अलावा तीसरी बेटी का खाता खुल सकता है?
सामान्य नियम में एक परिवार में दो खातों की सीमा है, लेकिन अगर जुड़वां या तीन बच्चे एक साथ पैदा होते हैं तो तीसरे खाते की अनुमति मिल जाती है।
5. मैच्योरिटी पर मिलने वाली रकम पर टैक्स लगेगा?
नहीं। सुकन्या समृद्धि योजना EEE श्रेणी में है — जमा, ब्याज और मैच्योरिटी तीनों पूरी तरह टैक्स-फ्री हैं।
6. अक्टूबर–दिसंबर 2026 में ब्याज दर क्या है?
वित्त मंत्रालय की 30 सितंबर 2026 की अधिसूचना के मुताबिक इस तिमाही में ब्याज दर 8.2% सालाना पर बरकरार रखी गई है।
नोट: इस लेख में दी गई जानकारी सरकारी अधिसूचनाओं और सार्वजनिक स्रोतों पर आधारित है। निवेश से पहले अपने नजदीकी डाकघर या बैंक से ताज़ा नियमों की पुष्टि जरूर करें। ब्याज दरें हर तिमाही बदल सकती हैं।